
En un país donde la confianza ciudadana en el manejo de los recursos públicos y privados constituye una exigencia democrática, la transparencia no puede ser opcional, mucho menos cuando se trata de donaciones destinadas a atender a miles de compatriotas afectados por una tragedia. La solidaridad moviliza recursos, pero también genera responsabilidades frente a los donantes y, sobre todo, frente a las comunidades que esperan recibir la ayuda.
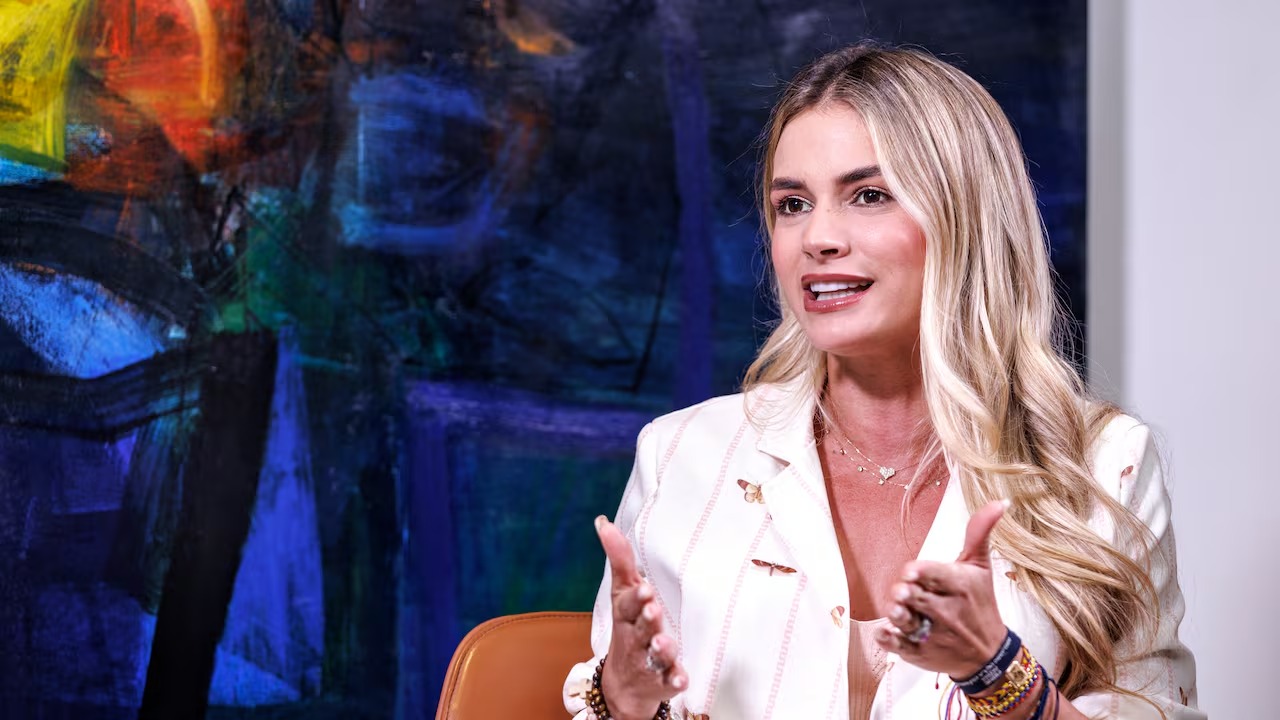
Por esa razón, la gestión de las donaciones recibidas por la Fundación Colombia Luz y Sonrisas, creada y representada legalmente por Ana Lucía Pineda, primera dama de la Nación, merece un examen público riguroso. No se trata de anticipar conclusiones ni de atribuir conductas irregulares sin pruebas, sino de establecer si la información divulgada permite conocer, con suficiente precisión, cuánto dinero ingresó, cuál fue su destinación y qué resultados concretos se han obtenido.
En medio de la controversia por los recursos destinados a atender la emergencia provocada por el sismo del 10 de agosto, la fundación presentó un informe de gestión correspondiente al período comprendido entre el 7 de julio y el 16 de octubre de 2026. Según ese reporte, recibió, administró y canalizó más de $54.000 millones en aportes privados, con una participación de la familia Gilinski equivalente al 81 % del total.
El documento también señala que los recursos tienen destinaciones definidas por los aportantes y que se encuentran bajo mecanismos de administración y seguimiento. La fundación informó, además, que los gastos administrativos reportados ascendían a aproximadamente $11,9 millones, de acuerdo con la versión actualizada de su balance.
La publicación de este informe constituye un elemento relevante para el debate. Sin embargo, la existencia de una rendición de cuentas institucional no elimina la necesidad de examinar su contenido, verificar sus soportes y establecer el grado de avance de los proyectos financiados.
Una cosa es informar cuánto dinero se ha recibido; otra, demostrar documentalmente cómo se encuentra respaldado, qué compromisos existen, cuáles son los plazos de ejecución y qué resultados pueden comprobarse en los territorios beneficiarios.
La discusión adquiere otra dimensión cuando se examinan los anuncios de aportes empresariales realizados en el contexto de la emergencia nacional. En comunicaciones oficiales sobre la respuesta al terremoto del pasado 10 de agosto, se divulgaron contribuciones de gran magnitud, entre ellas $200.000 millones atribuidos a Luis Carlos Sarmiento Angulo y su familia, $220.000 millones anunciados a través de ProPacífico y $150.000 millones asociados al Grupo Gilinski para la reconstrucción de hospitales y escuelas en Cali.
Esas cifras corresponden a anuncios de aportes para iniciativas de reconstrucción y atención de la emergencia. Por tanto, no deben sumarse automáticamente ni presentarse como dinero ingresado a la Fundación Colombia Luz y Sonrisas. Para establecer una relación entre esos compromisos y los recursos administrados por la entidad de la primera dama es indispensable identificar a los receptores, las condiciones de cada aporte, sus fechas y sus respectivas destinaciones.
Esta distinción es fundamental. Los recursos anunciados, los compromisos formalizados, las donaciones efectivamente recibidas y el dinero ejecutado son categorías diferentes. Confundirlas puede conducir a conclusiones equivocadas y desinformar a la opinión pública.
Precisamente por eso, la controversia debe resolverse con documentos verificables y no mediante cálculos que mezclen recursos destinados a proyectos, entidades o territorios distintos.
La fundación ha divulgado información sobre los aportes recibidos y la orientación general de sus programas. El siguiente paso, desde la perspectiva del interés público, consiste en facilitar una trazabilidad suficientemente detallada para que los ciudadanos puedan comprender la relación entre el dinero recibido, las obligaciones adquiridas y los resultados alcanzados.
¿Quiénes son los aportantes y cuáles fueron los montos efectivamente consignados? ¿Qué condiciones de destinación acompañaron cada donación? ¿Qué recursos permanecen disponibles, cuáles están comprometidos contractualmente y cuáles han sido ejecutados? ¿Qué proyectos tienen cronogramas definidos y qué mecanismos permiten verificar su avance?
Son preguntas legítimas que no implican, por sí mismas, una acusación contra la primera dama ni contra la fundación. Constituyen exigencias razonables cuando se administran aportes de semejante magnitud para responder a una emergencia nacional.
También es necesario precisar el alcance de los mecanismos de control anunciados, identificar los informes disponibles y conocer qué instancias realizan las verificaciones correspondientes. Cuando se habla de auditorías independientes, resulta pertinente conocer su alcance, los períodos examinados y los resultados que puedan hacerse públicos.
La transparencia no se mide únicamente por la publicación de una cifra global. También depende de la posibilidad de contrastar esa información con los soportes contables, los registros de las donaciones y la ejecución material de los proyectos.
Ana Lucía Pineda tiene derecho a explicar la gestión de la fundación, defender sus procedimientos y controvertir las informaciones que considere inexactas. Del mismo modo, la entidad tiene la oportunidad de fortalecer la confianza mediante la publicación de información clara, consistente y susceptible de verificación.
El punto central no es dar por sentado que existe una irregularidad. Es determinar si la información disponible permite seguir el recorrido de los recursos y comprobar que se cumplen las finalidades anunciadas. La atención de una emergencia exige rapidez, pero la urgencia humanitaria no vuelve innecesaria la rendición de cuentas. Por el contrario, cuanto mayor sea el volumen de los aportes y más sensibles sean las necesidades de las comunidades afectadas, mayor debe ser el compromiso con la documentación, la trazabilidad y la información pública.
Por eso, resulta pertinente que la fundación mantenga actualizados sus balances, precise los avances de cada proyecto y facilite la consulta de los documentos que permitan contrastar las cifras divulgadas. Si existen diferencias entre los anuncios iniciales y los recursos finalmente recibidos por cada entidad, deben explicarse con claridad, sin mezclar compromisos de terceros con ingresos propios.
La solidaridad empresarial y ciudadana merece reconocimiento. Pero la confianza no puede depender exclusivamente de declaraciones institucionales ni de la buena fe que se atribuya a quienes administran los aportes. Debe sustentarse en información verificable, controles adecuados y resultados concretos.
La pregunta de fondo sigue vigente: ¿hasta qué punto la información publicada permite conocer el recorrido de cada peso y comprobar el cumplimiento de los compromisos adquiridos con los damnificados?
Si las cifras divulgadas corresponden a los recursos efectivamente recibidos, los documentos deben permitir comprobarlo. Si los aportes tienen destinaciones específicas, estas deben quedar claramente identificadas. Y si los proyectos se encuentran en fase de planeación o ejecución, sus avances y plazos deben comunicarse de manera comprensible.
No se trata de convertir la solidaridad en una sospecha permanente ni de formular acusaciones sin fundamento. Se trata de reconocer que la confianza pública se fortalece cuando las preguntas legítimas encuentran respuestas documentadas.
Cuando están en juego las necesidades de miles de familias afectadas por una tragedia, la transparencia no es un gesto de cortesía de quienes administran las donaciones. Es un compromiso con los aportantes, con los beneficiarios y con la ciudadanía que tiene derecho a conocer los resultados de una causa presentada en nombre de la solidaridad nacional.